
证券时报网
许擎天梅
2026-08-28 11:36
赣锋锂业(002460)2026年三季报出炉,营业收入与净利润均实现超大幅度同比增长。
赣锋锂业10月15日晚间发布的三季报显示,今年1—9月期间,赣锋锂业实现营业收入361.59亿元,同比增长147.24%;实现净利润50.12亿元,同比增长19540.5%;扣除非经常性损益后,净利润为46.36亿元,同比增长592.14%;基本每股收益为2.4元/股,同比增长23900%。
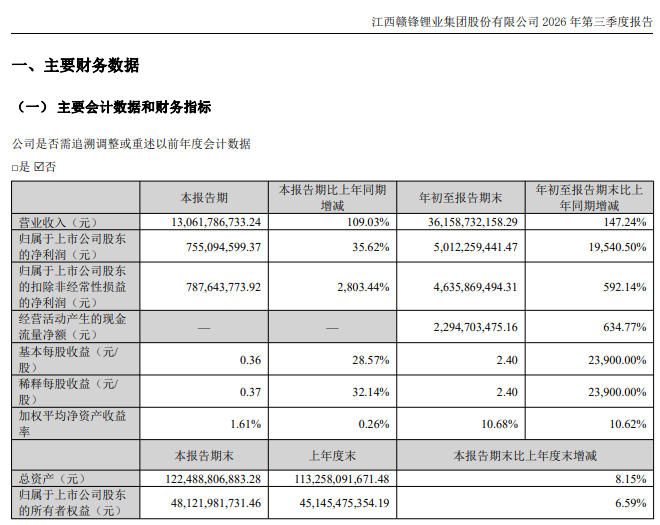
其中,第三季度单季中,赣锋锂业营业收入为130.62亿元,同比增长109.03%;净利润为7.55亿元,同比增长35.62%。
赣锋锂业表示,业绩增长主要系本期锂系列产品售价回升及锂电池系列产品销量增加所致。
今年以来,受益于下游需求持续回暖,尤其是储能需求及新能源车出口爆发,锂盐市场价格同比显著上涨,锂盐业务盈利弹性充分释放。
8月底,赣锋锂业在业绩说明会上表示,公司锂电池业务保持接近满产状态,出货量同比显著提升;同时,赣锋锂业持续推进上游优质锂矿资源项目投产和爬坡,成本结构不断优化,规模效应逐步显现,费用率明显摊薄。
在锂资源方面,赣锋锂业旗下阿根廷Cauchari-Olaroz盐湖项目上半年生产碳酸锂1.9万吨,产能利用率持续提高;二期规划4.5万吨LCE/年产能已成功入选阿根廷RIGI计划,后续将继续推进二期建设。马里Goulamina锂辉石项目一期上半年合计生产锂精矿23.38万吨,产能爬坡顺利;二期已完成可研,逐步推进建设。邦巴利锂矿项目正在建设中,规划采选规模200万吨/年,露天开采,预计2027年投产并开始产能爬坡。
锂电池方面,赣锋锂业根据市场情况,继续推进储能电池的产能扩张和产品迭代。今年上半年,新余地区动力储能电芯产能已达到40GWh/年,储能PACK系统产能达到18GWh/年;南昌地区新增储能电池产能10GWh/年,南昌赣锋锂电自研588Ah大电芯产线已开始调试试产,第三季度启动产能爬坡;648Ah大电芯产线正在加速推进。
锂价走势主要由供需关系和库存博弈决定。
在赣锋锂业看来,短期,需求端旺季已开始显现,订单饱满;供给端不确定性依然较大,叠加目前行业库存水平极低,锂价在基本面端得到支撑。中长期看,赣锋锂业对锂电需求增长保持乐观态度。8月底,赣锋锂业称,目前的锂产品库存整体水平偏低,将确保维持安全库存水平。
此前,另一锂电龙头天齐锂业则认为,预计2026年下半年全球锂行业供需关系整体处于紧平衡状态。需求端方面,全球动力电池和储能电池需求保持增长,尤其是储能需求表现显著高于年初预期。供给端方面,下半年仍存在一定扰动因素,海外资源供应可能受到政策、物流等因素影响,部分复产项目从宣布复产到形成实际供应也需要一定周期。
整体而言,锂产品价格走势及持续性仍需结合供给释放节奏、终端需求兑现情况及库存变化综合判断。天齐锂业认为,健康合理的价格水平应兼顾产业链各环节合理盈利空间,有利于行业长期稳健发展,也期待产业链上下游共同维护健康、可持续的产业生态。
但在期货市场,碳酸锂期货价格近期持续下挫,一路跌破10万元关口,创下年内新低。随着期货市场的大跌,现货市场也同步承压。
Mysteel数据显示,10月15日晚盘,优质电池级碳酸锂市场价格区间为103500元至105000元/吨,中间价为104250元/吨,均较前一交易日下跌3750元/吨;工业级碳酸锂价格区间为99500元至103000元/吨,中间价为101250元/吨,均较前一交易日下跌3750元/吨。