
证券时报网
2026-10-13 14:06
编者按:
资本市场风起云涌,证券私募潮起潮落,有人踏浪高歌,有人蛰伏等待,行业冷暖尽在一线见闻和细碎数据中。《私募瞭望站》正式和大家见面啦!在这里,每周你都能读到资深记者对行业前线的鲜活观察,直击证券私募圈热点话题;我们还将整理发布“新财富私募指数周报”中的精华部分,汇集知名管理人的最新观点。市场风云变幻,瞭望从不缺席!
国庆假期后,A股市场迎来调整,前期强势的科技板块明显降温,私募基金业绩也随之承压,尤其是今年规模快速增长的量化私募,净值普遍出现较大幅度回撤。
市场风格急转弯,私募行业的热度也有所降温。一边是新产品备案量连续两个月回落,9月创下近8个月新低;另一边是部分量化指增策略近期收益明显下滑,部分机构的超额收益也面临考验。
市场调整之际,主观多头同样承受着净值压力。近日,海南希瓦创始人梁宏在最新周报中披露,旗下产品自6月高点以来回撤已超过20%,并谈及对部分险资交易行为的看法。在行情波动加剧的背景下,私募机构的策略适应能力与风险控制水平,再次受到关注。
发行市场降温
今年上半年,私募证券基金可谓风光无限。
随着A股行情回暖,股票策略表现活跃,私募证券基金规模一路攀升,7月底突破9万亿元大关,较去年底增加超过2万亿元。新产品发行也相当火热,3月、4月和7月的单月备案量均超过1600只,7月更以1763只创下年内新高。
不过,行情不会一直沿着同一个方向走。
中国证券投资基金业协会数据显示,截至2026年8月末,存续私募证券投资基金8.41万只,存续规模9.08万亿元。与上月相比,基金数量增加138只,规模却减少134.21亿元。
私募排排网数据显示,进入9月,产品发行的降温更加明显。单月备案产品1058只,创下近8个月新低,仅高于今年1月。从此前的发行火热,到连续两个月降温,市场风向变化已经传导至私募产品端。
背后的原因并不难理解。此前科技股行情强势,量化指增策略凭借指数上涨与超额收益的双重贡献,成为投资者关注的焦点。部分量化机构规模快速攀升,产品供给也随之增加。
但当市场从普涨转向调整,科技板块由强转弱,策略之间的收益分化随之扩大。对于刚刚入场的投资者而言,买入时看到的是漂亮的历史净值,买入后遇到的却可能是另一种市场环境。
尤其是今年二季度以来,部分规模增长迅猛、科技风格暴露较高的量化私募,净值回撤开始显现。据券商中国记者了解,部分二季度买入相关产品的投资者,浮亏已经超过20%。
从追着买到暂缓入场,私募产品发行热度的变化,折射出投资者风险偏好的重新调整。
指增产品遭遇压力测试
如果说发行降温是市场情绪变化的一个信号,那么量化产品的业绩表现,则更直接地反映了这轮调整的冲击。
新财富私募指数最新数据显示,今年以来,500指增策略平均收益为2.01%,近三个月平均收益为-11.64%,平均超额收益为5.03%;1000指增策略平均收益仅为0.15%,近三个月平均收益为-9.73%,平均超额收益为6.30%;300指增策略今年以来平均收益为3.42%,平均超额收益为10.91%。
值得注意的是,部分指增策略虽然仍取得正的年内平均收益,但近期回撤已经相当明显。今年上半年,创业板指数一度上涨约36%,中证500指数涨幅也曾超过20%。行情火热时,科技成长风格受到追捧,部分量化机构凭借较强的进攻性迅速扩大规模。
然而,市场风格一旦切换,过去的优势也可能成为短期压力来源。但是不同管理人的模型、因子暴露、风险控制和调仓频率存在差异,有部分风控严、不靠风格和行业暴露做超额的量化脱颖而出,年内收益仍然在15%左右。
与此同时,指增产品的平均超额收益为正,也不意味着每一家机构、每一只产品都能跑赢基准。
但对于投资者来说,这轮调整无疑再次提醒市场:量化不等于低风险,指数增强也不等于稳赚不赔。规模增长、历史业绩亮眼,都不能替代对策略本身的理解。
新财富私募指数周报最新摘要
由证券时报、国联期货联合推出的《新财富私募指数周报》,本周三出炉最新一期报告。
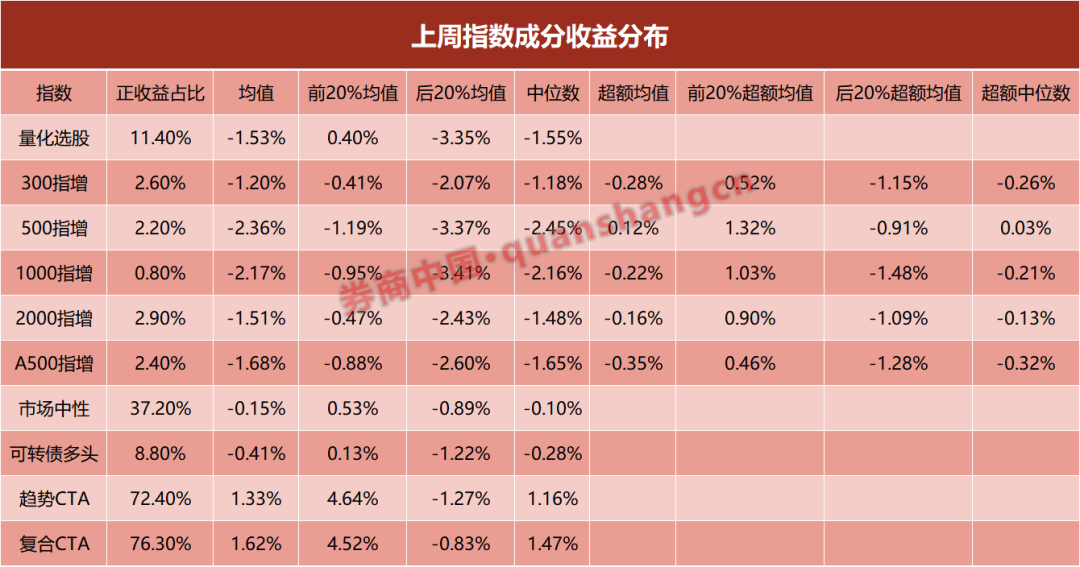
报告显示,上周股票量化策略运行环境较差,权益及可转债多头类策略收益均值全线为负。除量化选股正收益占比11.4%外,各指增与可转债多头正收益占比均不足10%,指增最高仅2.9%;市场中性正收益占比37.2%,相对占优但收益均值小幅为负。超额方面,仅500指增超额均值为正(+0.12%),其余指增超额均值均为负。商品策略相对突出,趋势CTA与复合CTA收益均值分别为1.33%、1.62%,正收益管理人占比均在70%以上,凸显CTA策略在权益走弱环境下的分散对冲价值。
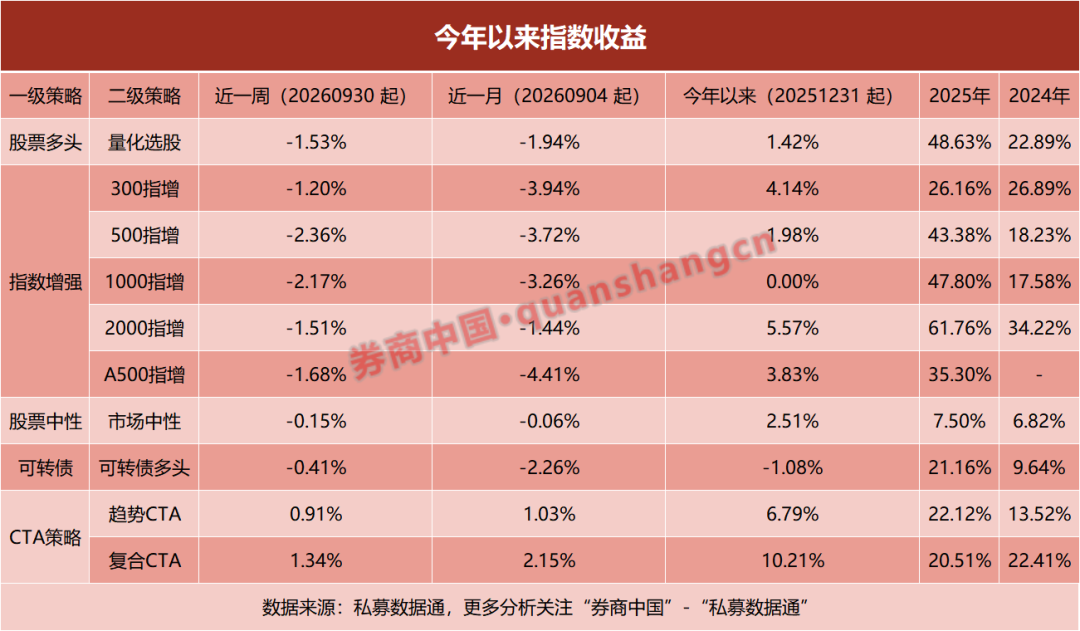
今年以来指数收益曲线

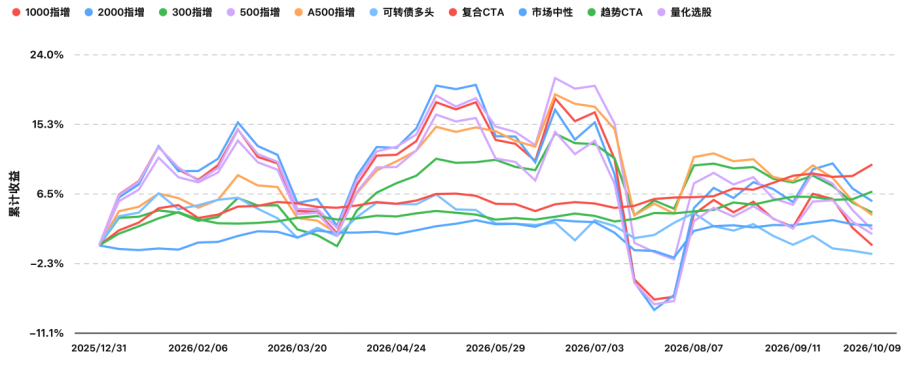
数据来源:私募数据通,更多分析关注“券商中国”-“私募数据通”
就市场最为关注的股票量化策略,从Barra风格因子来看,上周仅盈利能力(+0.34%)、流动性(+0.33%)、动量(+0.13%)三个风格因子表现相对较好。从市场表现来看,盈利能力、流动性更好的股票表现占优。Beta因子出现显著负向超额收益(-2.10%),成长因子(-0.15%)、市值因子(-0.29%)、残差波动率因子(-0.29%)收益均为负,市场风险偏好明显回落。