
证券时报网
臧晓松
2026-10-18 20:28
在美联储前副主席唐纳德·科恩看来,美联储下一步行动的方向更可能是加息,而不是立即暂停。不过,这并不意味着美联储会迅速、大幅度地连续加息,其间也可能暂停一两次,以评估经济数据和通胀走势。
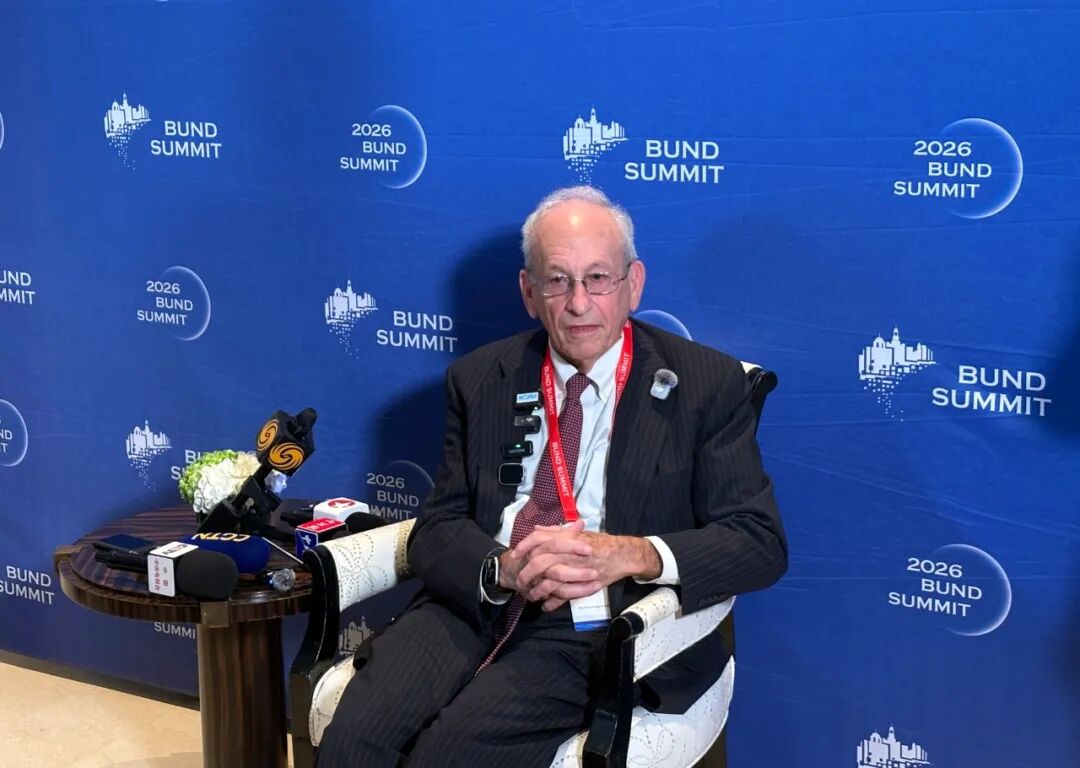
10月19日,在2026外滩年会期间,美联储前副主席、布鲁金斯学会经济研究员唐纳德·科恩(Donald Kohn)接受了《国际金融报》记者采访,就美国通胀走势、美联储货币政策、人工智能(AI)对经济的影响等议题分享了看法。
科恩认为,美国通胀仍面临上行压力,美联储需要保持警惕,未来政策走向取决于通胀和经济数据的变化。与此同时,人工智能基础设施投资为经济增长提供了支撑,但其对生产率、就业和货币政策的长期影响仍有待观察。谈及全球经济,他指出,当前经济展现出一定韧性,但中美经济结构性失衡等问题仍值得关注。
通胀压力仍在
科恩认为,美国通胀持续高于美联储2%的目标,既受到供给侧冲击影响,也与需求增长有关。
他指出,关税政策以及伊朗冲突对石油和其他能源价格的影响,均对通胀形成了压力。此外,部分由人工智能投资和建设带动的需求增长,也在推高商品和服务需求。
“通胀不会自行消失。”科恩表示,通胀在较长时间内维持高位,可能增加其自我延续的风险,因此美联储仍有必要采取措施,推动通胀率进一步回落。
在他看来,美联储下一步行动的方向更可能是加息,而不是立即暂停。不过,这并不意味着美联储会迅速、大幅度地连续加息,其间也可能暂停一两次,以评估经济数据和通胀走势。
科恩强调,美联储需要看到供给侧压力逐渐减弱、潜在通胀回落,同时确认需求增长没有持续加剧价格压力。他还指出,目前金融市场表现并未充分体现出货币政策具有很强的限制性,因此判断货币政策立场不能只看政策利率,还应综合观察金融市场状况。
对于能源价格冲击能否逐渐消退,他表示,目前尚未看到足够明确的证据,证明相关供给冲击已经显著缓解。美联储需要继续观察能源价格及其他供给因素的变化,并判断在这些冲击消退后,通胀能否真正回到2%的目标水平。
美联储需要加强沟通
针对美联储沟通方式的变化,科恩认为,减少对未来利率路径的明确承诺有一定合理性,但如果因此过度收缩沟通范围,同样会产生问题。
他表示,当利率不再处于接近零的水平时,央行没有必要过于具体地承诺未来几次会议将如何调整利率。经济形势可能发生变化,过于明确的前瞻指引反而可能限制政策调整的灵活性。
不过,科恩强调,美联储仍应清楚解释其对经济形势的判断、对未来走势的预期,以及不同经济力量将如何影响货币政策。
在他看来,央行需要建立一套连贯的经济叙事框架,以便根据新数据检验此前的判断。如果实际情况与预期不符,央行就应及时调整对经济的理解和政策思路。
他还指出,透明沟通是维护央行独立性的重要组成部分。美联储官员虽然由美国总统提名、参议院确认相关人选,但并不直接对选民负责,因此更需要向公众解释政策决策的依据,让公众能够理解并评估其履职方式。
AI给货币政策带来新挑战
科恩认为,人工智能正在通过基础设施投资推动经济增长。大型科技企业建设数据中心及相关基础设施,需要大量资本设备和劳动力,短期内由此产生的投资需求十分显著。
与此同时,人工智能未来也可能显著提高生产率,从供给侧增强经济增长能力。但他指出,目前尚未充分看到这种生产率提升的实际效果,因此还不能确定其影响的规模和持续时间。
“韧性”是科恩用来概括当前全球经济的关键词。他表示,此前他曾预计关税和石油价格上涨会对全球经济增长造成更大冲击,但实际表现出的韧性超出了预期。人工智能基础设施建设带来的投资需求,是其中一个重要因素。
他还提到,在美国,股市上涨带来的财富效应也支撑了消费。尽管这种财富增长主要集中在收入分配的高端群体,但相关消费仍对美国经济增长形成支持。
不过,人工智能也给央行判断经济周期带来了新的不确定性。一方面,人工智能投资需求究竟能持续多久、相关企业的未来盈利能力如何,都存在不确定性;另一方面,人工智能可能改变就业结构,使部分劳动岗位被替代,同时创造新的技能需求。
科恩认为,人工智能与劳动力市场的交互作用值得进一步研究。他还指出,劳动者对人工智能可能影响就业的担忧,或许是工资增长没有因能源价格和关税冲击而明显加速的原因之一。
在他看来,各国央行正在积极研究人工智能对经济和货币政策传导机制的影响,并尝试通过经验交流和技术应用,更好地识别经济信号。
记者颜凌康
文字编辑 王哲希
版面编辑 毕丹丹