
经济参考报
柳川
2026-09-17 08:16
受海外多重因素扰动,9月下旬以来A股持续调整,不少主动权益基金年内回撤幅度明显加大。
证券时报基金观察室以2016年前成立的1500余只主动权益基金为统计口径,约三成基金年内最大回撤创下近十年新高;年内单只基金的回撤深度、回撤超50%的“腰斩基”数量也均创下近十年新高。
面对批量出现的深度回撤,基金净值后续能否修复、投资者如何甄别,正成为市场关注的焦点。
01
科技板块极致抱团下,高集中度基金跌得更深
数据显示,2016年以来,年度回撤最深的主动权益基金,其最大回撤幅度呈抬升之势:2016年为43.19%,2018年为49.49%,2022年为52.45%。到了2026年(截至10月16日,下同),这一纪录被再度刷新——国泰金鑫A年内最大回撤达57.93%,超过此前十年任意一年主动权益基金的最深回撤水平。
从年度最大回撤的10%分位数观察,幅度同样上行:2018年该指标为36.61%,2022年为36.62%,2026年抬升至41.76%。数量维度的对比更为直观:年内回撤超50%的产品达17只,而2016年至2025年,单年度回撤超50%基金数量最多的2023年也只有4只。
不过,如果看整体回撤中枢,2026年主动权益基金回撤中位数为24.88%,略低于2018年和2022年的回撤水平,即从平均表现看,今年并没有比那两年更惨。
这说明,本轮调整是高度集中的结构性冲击:虽然主动权益基金的回撤中枢没有创新高,但深度下跌的产品数量显著增多,回撤深度也明显提升,主要根源是此前科技板块的极致抱团。
以国泰金鑫A为例,该基金2026年6月末股票市值占基金资产总值比(股票仓位)为89.77%,前三大重仓行业电子、通信、机械设备的持股市值占股票投资市值的比例分别为72.84%、15.71%、11.16%,合计占比达99.7%,集中度高;前十大重仓股为中际旭创、正帆科技、扬杰科技、寒武纪、深南电路、新易盛、圣邦股份、生益科技、东山精密、沪电股份,几乎清一色为AI硬件产业链公司。下半年以来AI硬件板块深度回调,极致集中的持仓在板块退潮时几乎无从防御。
02
高弹性基金跌得猛,亦存在修复机遇
回撤创纪录的基金,后续净值是否难以修复?
梳理历史回撤修复记录可以发现,一批“高弹性”基金虽然跌得狠,后面涨得也快;决定修复速度的,不是回撤有多深,而是组合能否踩中反弹中的领涨主线。历史上修复快的基金,大致遵循两条路径:要么重仓行业在随后的反弹中成为主线之一,要么基金经理在低点敢于逆向加仓。
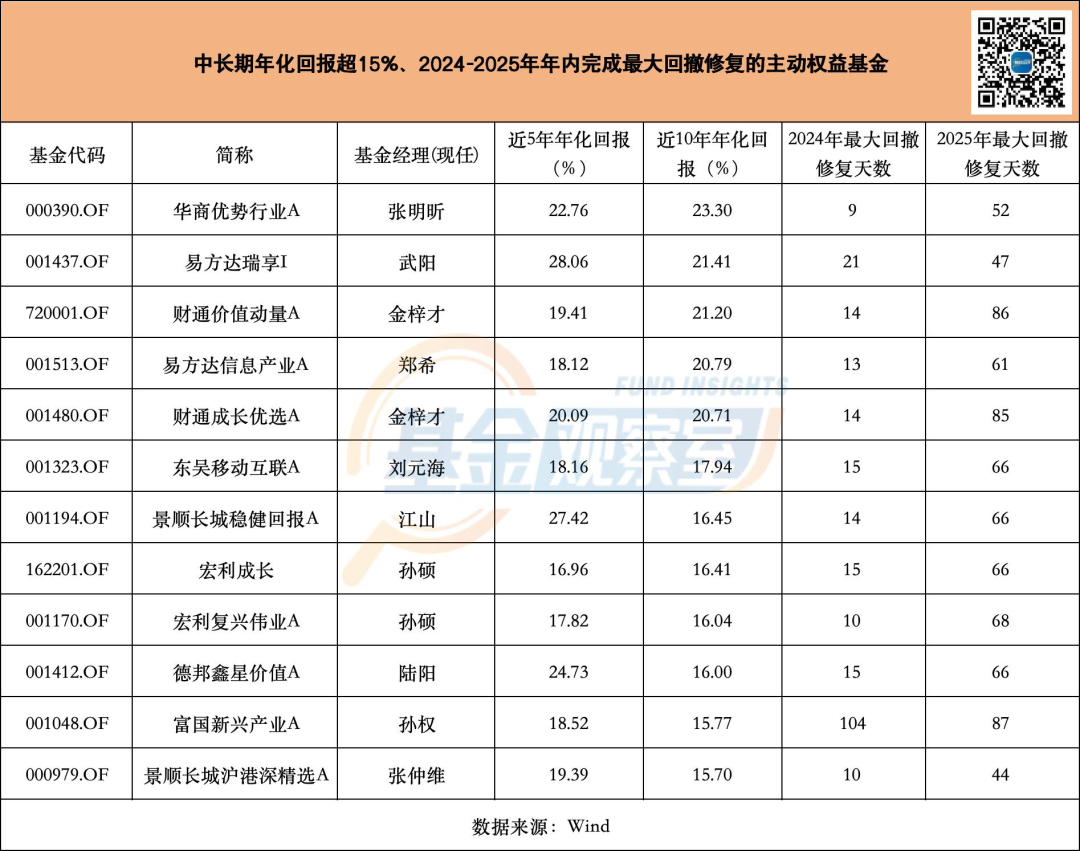
以武阳管理的易方达瑞享I为例,该基金2022年、2025年最大回撤分别为29.59%和31.57%,分别在当年用25天和47天完成修复。
为何修复如此之快?持仓数据给出了答案。
2022年二季报显示,该基金股票仓位较上年末提升了1.2个百分点至91.94%,新能源车产业链持仓集中度明显提升,前十大重仓股包含赣锋锂业、天齐锂业、亿纬锂能、比亚迪、融捷股份、盛新锂能等新能源车产业链个股,而新能源车产业链正是当年4月底市场见底后的反弹主线之一。2025年中报,该基金重仓方向为通信与电子,第一大重仓行业通信的持股市值占股票投资市值的比例达46.04%,较上年末提升超16个百分点,重仓股包括新易盛、中际旭创、沪电股份、天孚通信、英维克等AI硬件股;2025年4月市场见底后AI硬件重回主线,支撑净值快速修复。
金梓才管理的财通成长优选A则是“低点敢于大幅调仓”的典型样本。该基金2025年最大回撤达39.03%,当年用85天完成修复。2025年二季报显示,该基金股票仓位达93.5%,较上年末提升超10个百分点。基金在2025年一季度几乎完全减持海外算力板块,将组合切向国内算力;二季度金梓才跟踪到“海外巨头AI模型研发及资本开支非但未见收缩,反而持续加码”,将组合进一步集中至算力出海企业,前两大重仓行业通信、电子的持股市值占股票投资市值的比例分别为63.23%、24.08%,重仓股包括仕佳光子、生益电子、新易盛、中际旭创、天孚通信、太辰光等个股。2025年4月市场见底后,光模块、PCB正是当轮反弹中弹性最强的方向,组合在低点加仓,又踩中领涨主线,净值在85天内收复失地。
两只基金的共同点是:仓位高但不僵化,行业集中但跟随产业趋势迁移,回撤发生后敢于调仓换股。从业绩回报来看,易方达瑞享I、财通成长优选A近5年年化回报分别达28.06%和20.09%,近十年年化回报也均在20%以上,高弹性没有妨碍基金的长期业绩。
截至10月16日,易方达瑞享I、财通成长优选A年内最大回撤分别达41.67%、43.82%,均创出近十年新高,后续能否复制过往的快速修复,还需进一步审视基金的后续调仓动作。
03
三大维度评估基金成色
大幅回撤后净值的表现可能天差地别,投资者可以从基金经理、策略、重仓基本面三个维度,对产品进行穿透甄别。
一是基金经理是否稳定。长期在岗的基金经理,能力边界与风格特征更可辨识,也更有穿越周期的业绩记录可循。数据显示,1500余只基金中,历任基金经理没有变更的基金,年内回撤创2016年以来新高的基金占比为25.9%,显著低于总体水平;平均最大回撤为26.03%,略高于全样本的25.12%,但近10年年化回报均值达7.75%,明显高于后者的5.80%。也就是说,“人没换”并不等于“回撤小”,而是意味着回撤后的修复能力更强、长期复利更稳,这正是基金经理稳定对长期业绩正面作用的体现。
二是策略是否漂移。基金经理稳定不等于不会回撤,还要看策略是否漂移。以中邮核心主题A为例,基金经理陈梁任职时间超10年,2022年以来的5份中报显示,该基金第一大重仓行业先后切换为医药生物、传媒、煤炭、银行、电子,能力圈与盈利来源缺乏稳定锚点;换手率也常年处于高位,2022年以来多数年份超过600%,2026年上半年更高达810%。策略持续变化叠加高换手,该基金近5年年化回报为-13.79%。
三是重仓行业基本面是否持续承压。以天治新消费为例,该基金2022年最大回撤达40.05%,此后净值迟迟未能收复失地,近5年年化回报为-22.03%。持仓数据显示,该基金2022年至2024年连续三年末的第一大重仓行业均为医药生物,而在这三年,受集采政策与行业增速放缓影响,行业盈利预期反复下修,板块持续调整。
总的来说,本轮主动权益基金回撤深度创新高,是海外扰动与科技板块极致抱团叠加下的结构性冲击。对投资者而言,回撤幅度只是观察起点,更应从上述三个维度综合研判基金成色,并结合自身风险承受力作出决策。
声明:本栏目所有内容仅供参考,不构成投资建议。投资有风险,入市需谨慎。
责编:王明弘
校对:姚 远