
证券时报网
杨龙
2026-10-14 14:01
随着固态电池产业化进程加速,电池板块再度成为市场关注的焦点。因此正在募集中的创业板电池ETF华安(158079)值得关注。
创业板电池ETF华安(158079)跟踪创业板电池指数,为全市场首批跟踪该指数的ETF产品,该指数在主流电池主题指数中对固态电池相关企业暴露度最高,为投资者把握下一代电池技术升级红利提供了精准工具。
83%,固态电池布局利器
近期板块行情的升温,源于2026年9月14日工信部等七部门联合印发《新型电池产业发展“十五五”规划》,该规划明确将全固态电池作为核心技术攻坚方向,提出到2030年,全固态电池初步实现规模化应用的目标。
在产业主流视角中,固态电池被公认为“下一代电池技术”。与当前最常见的液态锂电池相比,固态电池采用固态电解质替代液态电解质,有效改善了电池的安全性能,并为进一步提升能量密度创造条件。
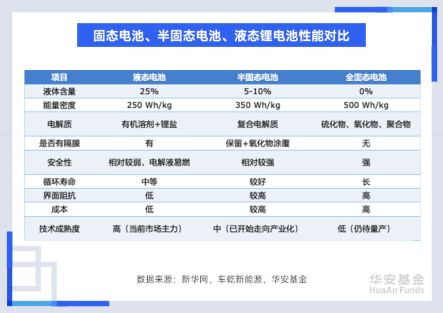
根据方正证券研报测算,2024—2030年全球固态电池出货量年复合增速有望达到121%,成长空间广阔。
技术专利储备上,我国同样处于全球第一梯队。2025年中国固态电池公开专利数量达6312件,显著高于日本的3331件,占全球总量的44%,为产业国产化突破奠定了扎实基础。
此次政策目标的提出,不仅意味着电池技术迭代进一步提速,更推动固态电池成为了近期市场的新主线。进入10月以来,指数延续强势表现,一度实现四连涨,市场关注度快速提升。
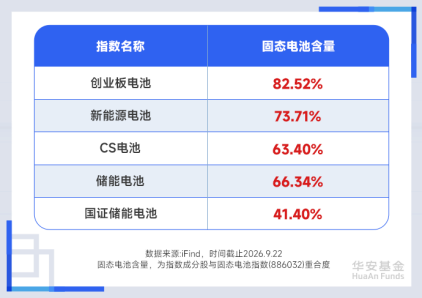
在目前市面上主流的电池类指数中,创业板电池的固态电池含量高达82.52%,在同类电池指数中高居第一,是投资者布局固态电池产业链的首选。
业绩增长迅猛,行业步入新一轮景气周期
赛道纯度决定了指数的方向,业绩水平则是支撑指数长期表现的核心。在基本面维度,创业板电池指数也展现出领跑同类的业绩增长能力。
高增长的背后,是电池板块历经两年调整,正重新步入新一轮景气周期。
上游端,碳酸锂价格企稳回升,近两年同比增长72%,行业库存处于历史低位,在供需格局改善与成本支撑双重作用下,锂价有望步入更加理性的价格新周期;中游端,电池材料出货增速反弹,排产水平持续上行;下游端,动力电池排产饱满,需求端支撑持续夯实。
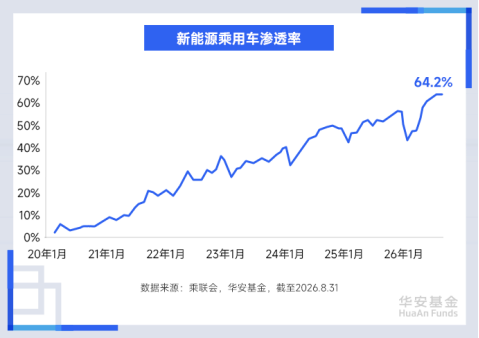
产业景气度回升也直接体现在指数表现上,自2024年下半年本轮板块行情启动以来,创业板电池指数近两年累计涨幅已达77.39%,涨幅领先沪深300和同类电池主题指数。
兼顾上游材料,投资确定性更高
从指数成分结构来看,创业板电池除了在固态电池含量领先之外,还具有“上游材料敞口高”的特征。
不同于其他全市场选股的电池类基金,创业板电池的成份股全部来自创业板市场,因此该指数纳入了一大批其他指数难以覆盖、创业板独有的电池上游材料企业。在创业板电池的前十大持仓股中,纳入了如新宙邦(电解液)、德福科技(铜箔)、铜冠铜箔、湖南裕能(正极材料)等一批细分材料龙头。
目前,固态电池仍处于技术快速迭代阶段,技术路线与商业化节奏尚存一定不确定性,相比之下,上游材料与设备环节的业绩确定性更高。德邦证券等多家券商研报也表示,固态电池产业化拐点渐近之际,建议优先布局确定性更高的上游环节,这一投资方向刚好契合创业板电池的持仓特色。(来源:德邦证券:《电力设备行业——量产拐点将至,具身智能等新兴场景或加速固态电池商业化》)
市值分布方面,创业板电池的龙头效应更为显著。前十大权重合计约70%,前五大权重合计约50%。相比之下,新能源电池的前十大和前五大权重合计分别为60%和41%。创业板电池的筹码高度集中,指数表现更依赖于核心龙头的驱动。
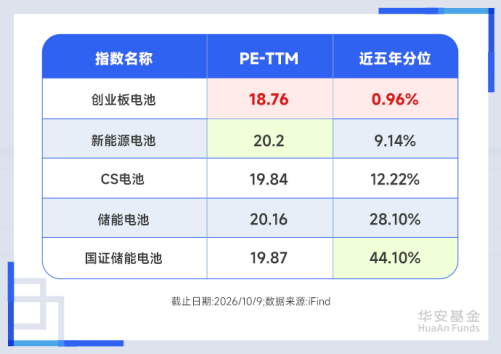
估值层面,截至10月9日,创业板电池指数 PE-TTM为18.76倍,在同类电池指数中估值优势明显,为投资者提供了较高的安全边际。
在政策持续引导、技术迭代不断推进的背景下,电池板块中长期成长空间清晰,此次创业板电池ETF华安(158079)的推出,为投资者提供了一键布局高纯度固态电池赛道的便捷工具,有助于高效把握下一代电池技术的产业升级机遇。
基金费用说明:认购费率(S代表份额):S<100万份,0.30%;S≥100万份,每笔500元。管理费率:0.5%/年,管费率:0.1%/年。以上基金产品风险等级均为R4(中高风险),基金管理公司不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金产品收益存在波动风险,投资需谨慎,详情请认真阅读本基金的基金合同、招募说明书等基金法律文件。关于ETF产品申购、赎回费率,投资者在办理申购或赎回时,销售机构可按照不超过0.5%的标准收取一定的费用/佣金,其中包含交易所、登记结算机构等收取的相关费用。(CIS)