
国际金融报
孙婉秋 满新
2026-10-01 23:05
作为传统汽车销售旺季,“金九”车市并未迎来普涨,强分化、内冷外热的特征依然鲜明。
孙婉秋/摄
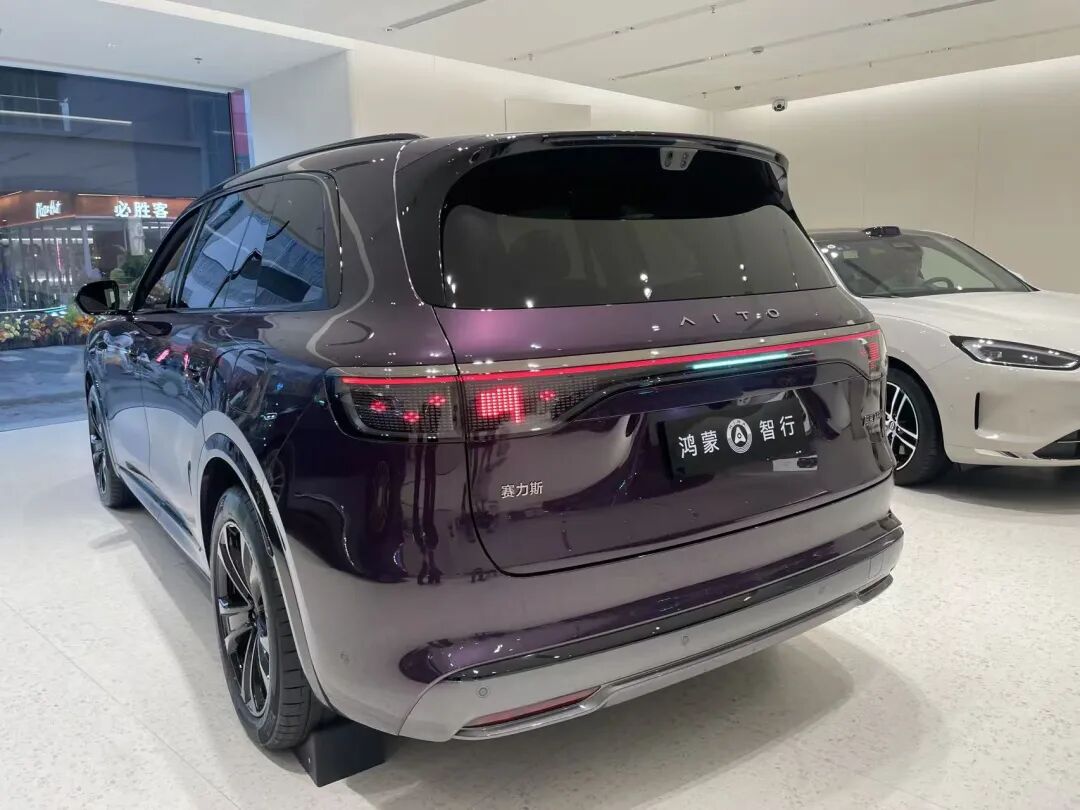
鸿蒙智行阶段性承压
新势力梯队走势迥异,零跑继续断层领跑,小鹏、蔚来逐步修复,理想、鸿蒙智行则陷入阶段性承压。
其中,零跑9月交付量增至105656台,同比增长59%,这也是其连续三个月月销超10万台。与此同时,其全球化也在提速,当月出口超2.7万台,截至9月底零跑今年出口累计已超15万台,提前完成全年出口目标。
小鹏9月继续回暖,41256台交付虽不及去年同期,但环比增长5%。
紧随小鹏之后的是蔚来,其9月交付新车37408台。拆分来看,蔚来品牌依然是支柱,单月交付21318台,占比57%,乐道和萤火虫分别交付8763台和7327台,合计贡献43%,其中萤火虫单月环比增加近1500辆,直接拉动了蔚来环比的增长。
理想依然没有走出低迷,由于MEGA和新车i9依然处于产能爬坡阶段,公司单月交付31817辆,同环比双降,其中环比降幅达到15.6%。10月理想海外扩张提速,i6将在巴黎车展迎来欧洲首秀,这也是理想第一款进军欧洲市场的纯电SUV,亮相后i6将于四季度在欧洲开启销售。
华为鸿蒙智行则延续7、8月下行态势,9月交付37490台,同比减少29.2%,环比下滑10.95%,这也是其过去5个月里最低值。去年9月鸿蒙智行单月交付曾冲上52916台高位,仅问界一个品牌便高达40619台。
市场认为,鸿蒙智行下滑主要源于问界业务模式调整。作为鸿蒙智行销量基本盘,9月中旬双方官宣模式调整后,市场和渠道端产生短期不确定性导致客户预期波动,少数意向客户暂缓下定,直接冲击问界的订单转化。
多家海外创新高
自主车企方面,比亚迪以46.36万辆领跑,同环比均上涨。其中王朝、海洋合计39.49万辆,表现强劲的方程豹还在持续走高,9月达4.32万辆,这也是其连续3个月站上4万+。当月海外市场为比亚迪贡献了17.99万辆,占比38.8%,截至9月底比亚迪今年海外销量超过133万辆,成为公司目前最重要的增长引擎。
自7月出口首次破20万后,9月奇瑞出口再度刷新中国车企单月历史新高,达到20.78万辆。相较出口,奇瑞在国内市场表现则继续低迷,当月仅为8.45万辆,占当月29.23万辆销量的近29%,七成靠海外。
9月有消息称,奇瑞正在酝酿将表现亮眼的海外品牌OMODA、JAECOO转入国内市场,以提振国内销量。目前,负责该业务的营销团队正在搭建。
在市场看来,相比重新孵化品牌,OMODA、JAECOO已经拥有海外运营经验及一定的销量基础。对于需要寻找国内增量的奇瑞而言,这两项资产具备进一步利用的空间。
不仅产品端开始酝酿,人事层面的变动也在同步进行。9月底,奇瑞海外业务总负责人张贵兵升任奇瑞汽车常务副总裁,主持上市公司整车业务的日常经营工作,原常务副总裁张国忠则调任奇瑞控股常务副总裁,赴集团层面统筹金融、贸易等资源,为全球化做后台支撑。
吉利9月销量为29.22万辆,基本和奇瑞持平,但结构差异显著。虽然当月海外销量走高至10.67万辆,但国内市场依然是其基本盘,占比超过66%。分品牌来看,银河经过上半年的低迷后明显跳涨,单月13.05万辆的销量也是其今年最高纪录;领克依然承压,单月销售1.85万台,虽然环比小幅回升,但同比大降43.79%;极氪势头不减,9月销售3.72万台,连续8个月同环比双增长。
长安汽车9月实现交付22.89万辆,其中海外表现强劲,单月同比增长73.8%至9.62万辆。拆分来看,品牌矩阵表现不一,启源9月交付4.65万辆,当月其累计销量突破100万大关,长安汽车执行副总裁杨大勇表态,随着新车型Q06加入战局,启源月均销量有机会向 6 万台的奋斗目标冲刺。深蓝汽车9月交付3.02万辆,同比下滑10.23%。阿维塔9月则交付8183辆。
长城汽车9月实现销量11.49万辆,品牌分化进一步加剧,魏牌同比下滑36.73%,坦克和哈弗也遭遇不同程度的下跌,欧拉和皮卡则上涨,其中欧拉同比增长79.09%,成为长城增幅最大的品牌。
10月已经启幕,随着中旬巴黎车展举办,中国军团将集结亮相欧洲,开启全球化下一步征程。
满新/摄