
证券时报网
数据宝
2026-09-23 23:06
“H回A”再添新成员,力勤资源今日登陆深市主板。
公司于2022年12月在香港联交所发行上市,本次在深交所上市将有助于公司依托两地资本市场各自优势,拓宽融资渠道、优化融资结构,提升公司的核心竞争力。
公司本次募集资金将全部投向主业领域,包括湿法渣资源化示范项目和MHP精炼生产项目。
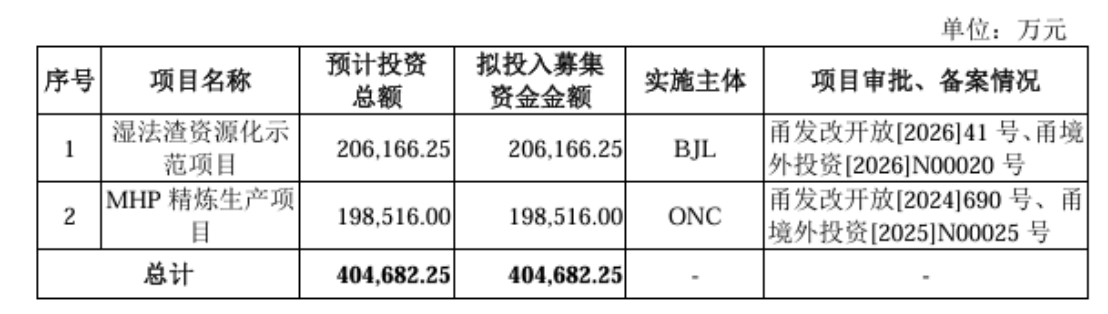
力勤资源是全球领先的镍产业链企业,主营业务涵盖上游镍资源采购、镍产品贸易、镍产品的生产与销售。公司自镍产品贸易起步,通过不断向镍产业下游的延伸,完成产业链内多个环节布局。
根据灼识咨询报告,镍产品贸易方面,公司镍产品贸易量于2024年位居全球第一,相当于当年全球镍产品市场需求的10.4%,公司亦是中国最大的镍矿供货商,当年市场份额约为35.8%。镍产品生产方面,截至2024年末,按控股项目的年设计产能计,在全球稳定运行的采用HPAL技术的湿法冶炼项目中,公司排名第二,市场份额占比为19.7%;在印尼稳定运行的采用HPAL技术的湿法冶炼项目中,公司排名第二,市场份额为25.1%。
镍矿资源在全球具有一定的稀缺性,拥有稳定而充足的镍矿供应对行业内企业的稳定经营至关重要。印尼及菲律宾目前是全球镍资源的主要供应国家,亦是公司主要的镍资源来源地,公司在印尼国内通过与合作伙伴在奥比岛共同投资湿法及火法冶炼项目。
报告期内,公司稳步推进印尼奥比岛冶炼项目建设工作,其中ONC湿法三期项目于2024年5月至7月陆续投产,KPS火法二期项目于2024年12月起陆续投产。截至2026年5月,公司湿法及火法冶炼项目所有产线已全部实现投产。随着奥比岛冶炼项目生产线建设的持续推进及陆续投产,公司资产规模稳步增长,2025年末,公司资产总额为482.6亿元,较2023年末增加59.95%。
公司深耕镍产业链,上游与位于全球镍矿资源丰富国家的镍矿供应商拥有着稳定的合作,下游主要面向新能源汽车电池材料与不锈钢两大市场,市场前景广阔,应用领域广泛。
新能源汽车市场方面,全球诸多国家均已设定汽车电动化目标。同时,具身智能机器人、无人机等高端应用场景为三元锂电池提供了巨大的增量空间。公司精准地把握了新能源产业不断增长的市场机会,积极布局镍钴化合物产品的产能,使得公司成为国内新能源行业领先的原料供应商之一。2023年至2025年,镍产品生产业务中的镍钴化合物产品为公司主要盈利来源,占主营业务毛利的比例分别为83.67%、89.43%和79.29%。
受益于产线投产后产能扩张及下游市场需求稳定等因素,公司业绩规模在报告期内保持快速增长。2023年度至2025年度,公司的营业收入分别为212.86亿元、298.46 亿元和402.55亿元,年均复合增长率为37.52%;归母净利润分别为10.50亿元、17.68亿元、28.62亿元,年均复合增长率为65.11%。今年上半年,公司营业收入为253.69亿元,同比增长37.15%,归母净利润为27.39亿元,同比增长91.87%。
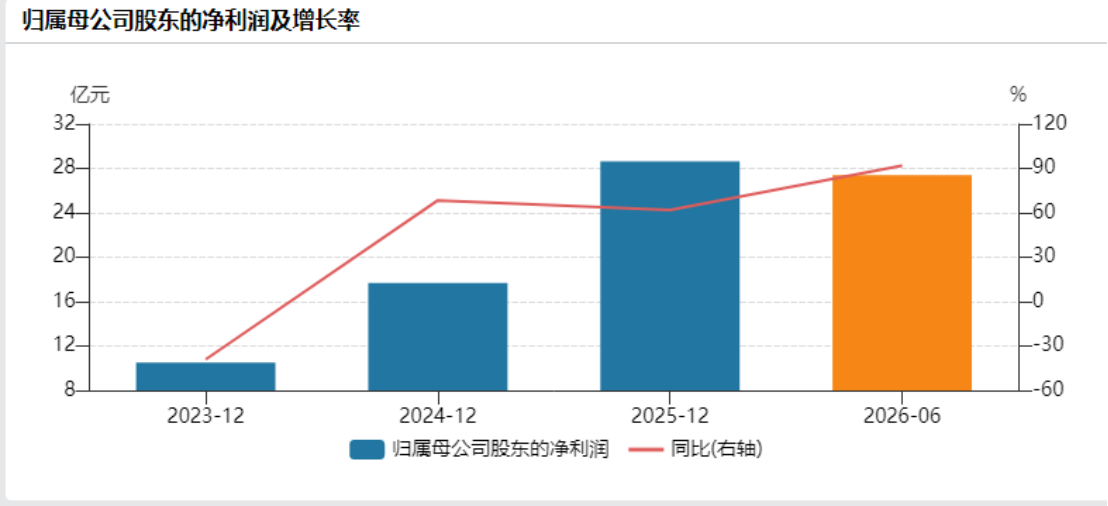
2026年1—9月,受益于镍价回升、新建冶炼产能逐步释放,叠加下游市场需求持续扩张,公司经营业绩预计维持良好态势,其中,营业收入预计较去年同期增长27.93%至41.40%,归母净利润预计较去年同期增长54.00%至58.89%,收入及利润呈现显著增长趋势。