
证券时报网
王一鸣
2026-09-22 17:46
蜂窝连接芯片出货量全球第一,三年却亏损近16亿元。翱捷科技冲刺港股,真正需要回答的,是规模、利润与现金为何迟迟没有站到一起。
来源:新财富杂志综合自IPO日报、格隆汇新股、风云IPO、公开资料等
近日,翱捷科技股份有限公司(下称“翱捷科技”,688220)递表港交所,寻求“H+A”双平台上市。此次申请主板上市,摩根士丹利和海通国际是公司的联席保荐人。
按出货量计,翱捷科技2025年以2.66亿颗、37.8%的市场份额位居全球蜂窝连接芯片第一,但与此同时,公司三年累计亏损近16亿元,经营现金流连续四个报告期为负;2026年上半年账面扭亏,但八成利润来自理财收益。这家出货量全球第一的芯片公司,增长与隐忧并存。
01 蜂窝连接芯片出货量全球第一
成立于2015年的翱捷科技,核心家底来自蜂窝基带。
2017年,翱捷科技收购Marvell移动通信业务部门,获得手机SoC团队及相关技术,此后将产品线扩展至2G至5G蜂窝芯片、Wi-Fi、蓝牙、LoRa、GNSS、智能SoC以及ASIC定制服务。
招股书引用弗若斯特沙利文数据称,2025年翱捷科技蜂窝连接芯片出货2.66亿颗,全球市场份额37.8%,排名第一;其中,4GCat.1和Cat.4的市场份额分别达到51.6%和52.5%,产品广泛应用于物联网模组、智能穿戴、平板、车联网及端侧AI设备。
不过翱捷科技的业务,几乎全靠收购搭建。2015年成立当年即收购Avenue Capital,核心资产为全资持有的Alphean,拥有CDMA、WCDMA、LTE技术;2016年收购江苏智多芯,补齐GSM、TD-CDMA;2017年关键一步,全盘收购Marvell移动通信部门,拿下单频到4G的全部基带IP、专利及130余人核心研发团队,并吸纳原Marvell基带团队负责人赵锡凯、前高通射频高手邓俊雄,成为当时国内除海思外唯一具备全网通基带能力的企业;2019年再收购智擎信息,补上人工智能技术。
融资同样密集。招股书显示,翱捷科技2017年A轮引入阿里网络、深创投、万容红土等,总投资超1亿美元;此后B轮超1亿美元,C轮估值超10亿美元,D及D+轮再获1.64亿美元。公开统计,上市前至少11轮融资,阿里、深创投、小米、TCL、IDG等明星资本先后入场。
股权结构上,翱捷科技创始人戴保家及其一致行动集团合计持股约21.93%,控制约22.32%表决权,为公司单一最大股东集团;阿里巴巴中国持股10.58%,上海浦东国资体系合计持股约20.4%。
02 2026年上半年扭亏,经营现金流持续为负
由于芯片行业研发投入高、周期长、前期投入成本巨大,翱捷科技亏损多年,2026年上半年才实现扭亏。
2023-2025年、2026年1-6月,翱捷科技60%以上的收入来自于无线连接芯片,智能SoC的收入占比从26.3%降至8.9%,ASIC定制解决方案的收入占比从8.7%提升至13.1%,另外还有少量收入来自于独立半导体IP授权,以及向EDA供应商提供芯片测试及验证服务。
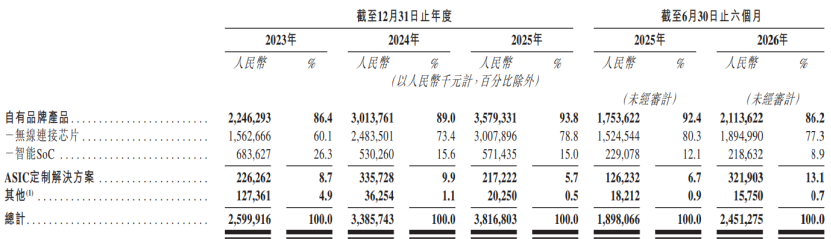
按产品及服务类型划分的收入明细,图片来源:招股书
2023年、2024年、2025年,翱捷科技的收入分别约26亿元、33.86亿元、38.17亿元,毛利率分别为22.5%、20.5%、23.3%,对应的净利润分别约-5.06亿元、-6.93亿元、-3.9亿元,三年亏损近16亿。
进入2026年上半年,公司收入24.51亿元,同比增长29.1%,净利润8424万元,为往绩记录期内首次半年度盈利,经调整后净利润为1.2亿元;毛利率同步从上年同期的21.4%跳升至28.5%。
翱捷科技2026年上半年净利润中,按公允价值计量的金融资产收益净额达7310万元,约占净利润的87%。换言之,剔除理财与投资类收益后,公司主业对净利润的贡献仍然微薄。此前,2023年公司亏损收窄同样受益于8820万元公允价值收益,而2024年则因公允价值亏损4710万元,亏损额反而扩大至6.93亿元。
此外,翱捷科技所处行业竞争激烈,且技术飞速进步,为了开发及推出新产品,公司在研发上投了不少钱。
2023年、2024年、2025年及2026年上半年,翱捷科技的研发开支分别约11.16亿元、12.42亿元、12.99亿元、6.63亿元,持续的大额研发投入可能对公司的盈利能力及现金流产生不利影响,且未必能取得预期成果。
2023年翱捷科技经营活动现金净流出6.78亿元,2024年净流出收窄至4.12亿元,2025年净流出4.56亿元;进入2026年,公司上半年收入同比增长29.1%,账面实现盈利,但上半年经营现金流净流出反而从2025年同期的2.72亿元扩大至3.78亿元。
一般来说,增收、增利、现金流失血三者同时发生,说明当期利润并未转化为“真金白银”,反而以存货、应收款和预付款的形式沉淀在了营运资金里。
截至2026年6月30日,公司存货账面价值21.55亿元,较2024年末的13.51亿元增长近六成,存货周转天数已达219天。公司同期还新增4.7亿元存货,新增预付款项及其他应收款等2.3亿元(主要为向供应商的预付款),并新提取银行借款至4.99亿元。公司解释称,备货增加源于预期客户需求增长。
但是,公司过去三年每年都在计提存货减值,2023年至2025年分别计提3860万元、8770万元和5860万元。2023年存货曾高达14.8亿元、周转天数257天,此后两年通过优化采购才逐步消化。如今存货规模再度冲高并超过2023年水平,若下游需求再度生变(如2024年终端市场变化曾令减值损失扩大),公司仍需就过剩或陈旧存货计提减值,直接冲击利润。
03 客户集中度较高
公司业务受下游市场需求影响,如果消费者支出或政府投资缩减,无线通信技术、物联网解决方案、AI设备及应用的普及速度慢于预期,可能会影响公司的订单数量。
市场规模方面,2025年全球4G及5G蜂窝连接芯片的出货量分别约6.3亿颗、0.6亿颗,2021年至2025年的年复合增长率分别为14.1%及79.5%。
随着蜂窝通信技术持续演进,以及下游端侧设备逐步向更高代际标准迁移,出货量预计将持续增长,预计2026年至2030年的年复合增长率分别为12%及48.1%。
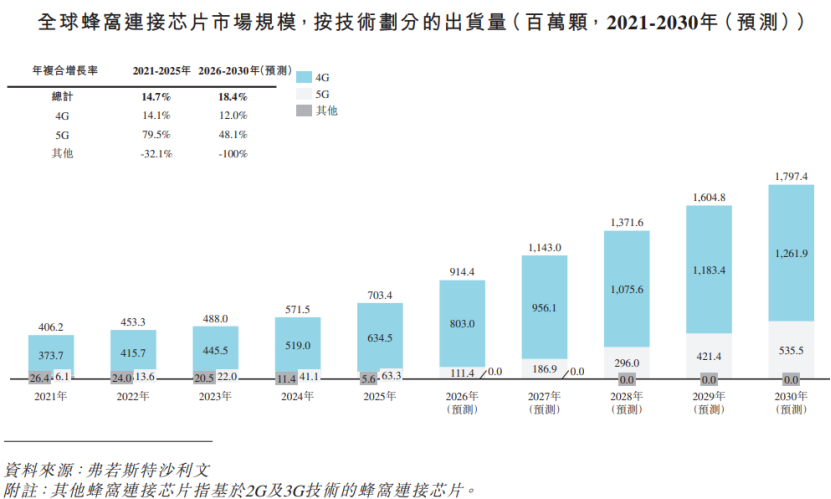
全球蜂窝连接芯片市场具备技术门槛高、产品开发周期长、认证要求繁琐的特点,市场竞争主要取决于多制式蜂窝基带技术的积累能力、基带、射频及协议栈设计的协同能力、低功耗优化、产品组合覆盖范围、兼容性及营运商认证,以及大规模商业化能力。
按2025年蜂窝连接芯片出货量计算,翱捷科技在全球蜂窝连接芯片供应商整体排名第一,市场份额为37.8%。
尽管翱捷科技已在蜂窝连接芯片领域占据一定地位,但其所处的市场竞争激烈,既有成熟的国际头部厂商,也有国内新兴企业。翱捷科技不仅要与其他芯片设计公司竞争,还面临部分下游客户的竞争,这些客户可能已具备或正在开发自研芯片设计能力。
此外,与大型跨国公司相比,翱捷科技的经营规模相对较小,产品组合及客户基础较为集中。公司不同业务线、市场或客户板块之间重新配置资源的灵活性较低,应对需求、定价或技术突变的韧性较弱。
值得注意的是,翱捷科技依赖第三方供应商提供晶圆制造、封装及测试、基板及其他材料、知识产权许可及若干技术服务。报告期内,公司来自五大供应商的采购总额占相应年度总采购额的70%以上,且来自最大供应商的采购额占比分别为52.4%、51.5%、45.5%及51.1%,占比较大。
报告期内,公司向五大客户销售产生的收入分别占相应年度总收入的80.1%、82.1%、82.6%及79.9%,占比较大,面临客户集中度较高的风险。
供应链的单一依赖与地缘政策的叠加风险,也是港股投资者需要考量的因素。
04 阿里已套现17亿
翱捷科技的董事长戴保家今年70岁,他拥有美国佐治亚理工学院电气工程学士及硕士学位,还在1983年取得美国芝加哥大学工商管理硕士(MBA)学位。戴保家曾担任UMAX Technologies, Inc.总裁,2001年作为联合创始人创立硅谷线性功率放大器开发商USI。
2004年,48岁的戴保家回国,与曾任LSI、Marvell工程师的魏述然共同创办锐迪科,戴任CEO、魏任CTO。彼时山寨机井喷,锐迪科以Fabless模式闯入射频PA,2006年推出替代RFMD、Renasas的GSM射频芯片RDA6212,一年卖出千万颗;小灵通射频方案一年占中国60%份额。2010年前9个月营收1.34亿美元,11月11日登陆纳斯达克,首日大涨19.44%。
危机藏在顶峰。2012年,锐迪科以4600万美元收购基带厂商互芯,把2G基带单芯片压到1.3美元一颗,拿下全球约25%的2G基带份额。2013年在浦东科投与清华紫光的竞购战中,报价更高的紫光以9.07亿美元胜出;戴保家倾向承诺独立性的浦东科投方案,投下反对票后被解职,卖光股票黯然离场。
但他没拿钱退休,在2015年创办翱捷科技。
2022年,翱捷登陆科创板,戴保家收获第二个IPO。如今他年届七旬,仍任董事长兼首席战略官,公司称其暂无退休时间表,2025年从上市公司领取薪酬约444万元。
以2026年9月约90元/股的股价计,其直接持有的3524万股对应市值约32亿元;若计入一致行动平台,其可影响的股份市值约80亿元,但其中大部分是员工持股平台的资产,并非个人财富。
作为创始人股东,其持股成本远低于市价,账上浮盈可观,但股份长期锁定且从未减持,财富仍停留在账面。
相比之下,阿里网络的解禁股2025年1月流通后即开启减持:2025年10月至12月减持3%,套现约10.56亿元;2026年8月17日至9月10日再减持1.86%,套现7.03亿元并提前终止剩余计划。两轮合计回收约17.59亿元,浮盈超50亿元,减持后阿里网络仍持约10.58%股份,为单一第一大股东。