
中国证券报
张舒琳
2026-08-27 07:15
基金画风切换速度比想象中来得更快,季度收官之际,沉寂了近半年的医药基金迎来业绩反扑,从陪跑变成主跑。
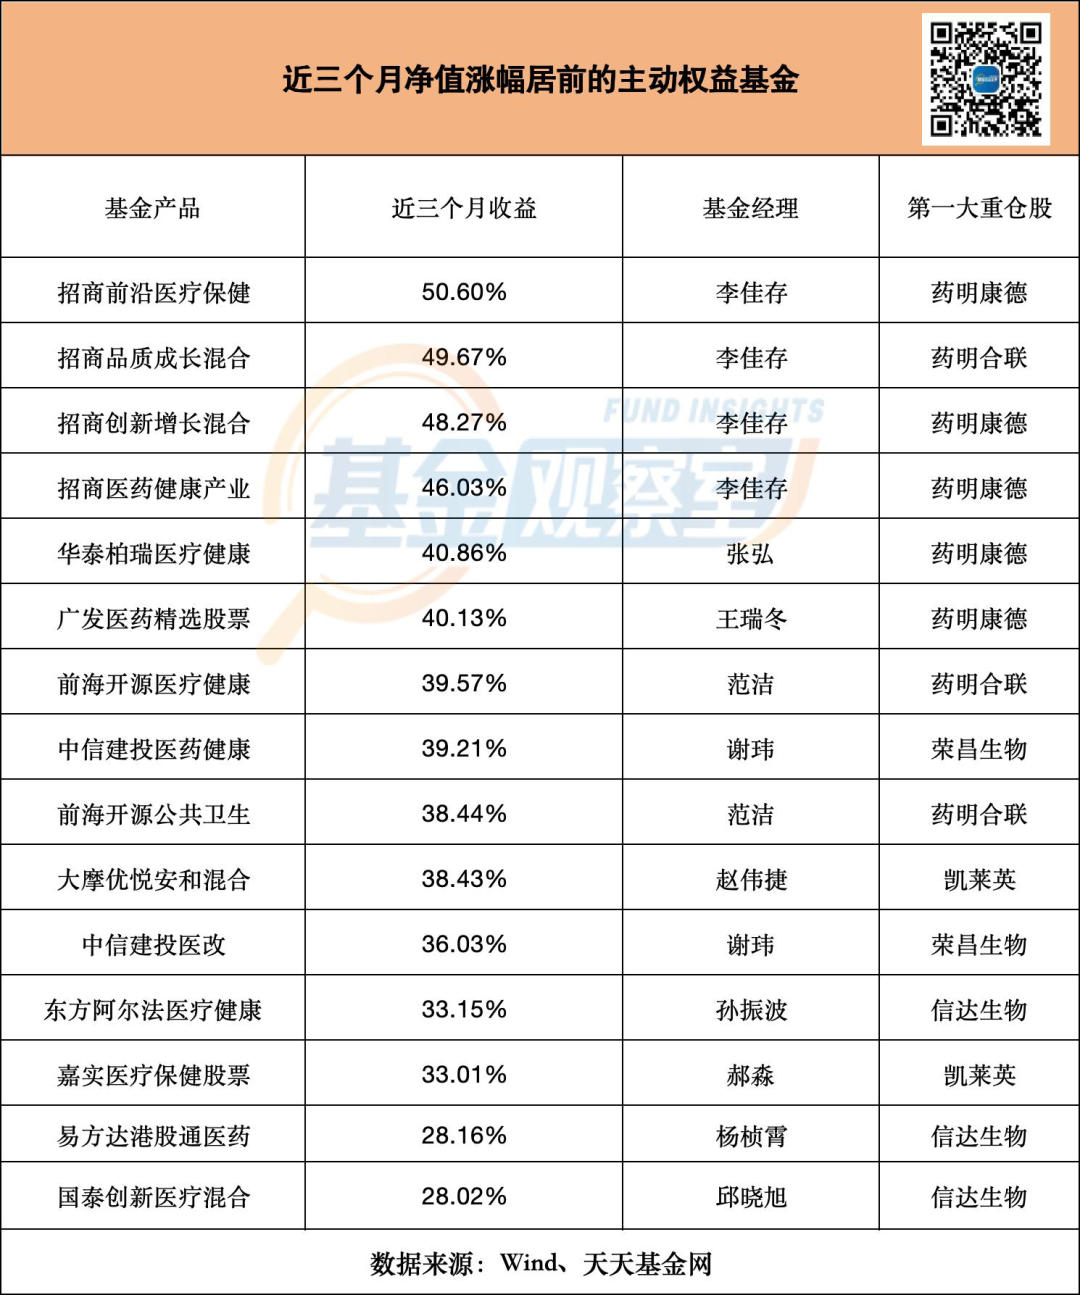
在AI、光模块、半导体、燃气轮机等硬科技连续两个季度占据市场主线后,最新的季度收益榜单透出值得留意的信号,上半年科技行情里一度沦为陪跑的医药赛道,正从市场边缘重回公募视野,牢牢抓住三季度的收益接力棒——近三个月主动权益基金涨幅前15强,已经全部被医药主题基金占据。
01 医药基金接棒排名叙事
虽然硬件科技依旧是不少主流基金的心头好,但主动权益收益榜单的强弱变迁,已经折射出A股资金调仓的微妙动向。
Wind数据显示,近三个月,全市场可统计主动权益基金中,区间涨幅前15名全部为医药主题产品。其中,招商基金李佳存一人包揽前四位:招商前沿医疗保健、招商品质成长、招商创新增长、招商医药健康产业,近三个月收益率分别达到50.60%、49.67%、48.27%、46.03%;此外,华泰柏瑞医疗健康、广发医药精选股票、前海开源医疗健康等医药基金也跻身前列。
上述季度榜单的变化和一、二季度的市场格局形成显著差异。此前一段时间,AI、光模块、半导体等科技成长赛道不断跑出超额收益,一批科技类基金收获亮眼回报,而医药主题基金整体表现疲弱。进入三季度,随着前期热门赛道交易拥挤度抬升、波动放大,部分机构选择兑现浮盈,转向公募配置偏低、抱团压力较小的估值洼地,医药赛道的净值弹性由此释放,也使得这一轮医药基金收益呈现非线性、非均衡的特征。
基金观察室注意到,截至当前,招商前沿医疗保健年内收益率55.47%,其中近三个月收益就达50.60%,意味着该基金今年绝大多数收益都来自三季度。此外,广发医药精选股票基金的年内收益31.57%,近三个月收益率40.13%;换言之,这只产品上半年尚处于年内收益亏损,正是三季度行情的叙事变化,让基金实现业绩逆转。
02 景气飙升逻辑不输硬件
医药基金在榜单上突围,背后是创新药出海的产业力量,这条景气向上的主线,和光模块、燃气轮机等硬科技产业瞄准全球的逻辑颇有共通之处。
9月14日,国家药监局披露,2026年1—8月,国内创新药对外授权(BD)交易总额突破1200亿美元,同比增长36%,已接近2025年全年1300亿美元的规模。BD持续放量带动全球研发需求向国内转移,CXO行业景气预期与新增订单随之抬升;与之关联紧密的医疗服务指数(881175)自7月以来累计上涨34%。
显而易见的是,那些看好科技出海、科技景气度的基金经理,在切换方向时也将留意国内创新药的增长引擎同样具有出海叙事的特点。业内人士表示,在医保控费、国内支付空间存在约束的背景下,出海已经成为创新药最清晰的成长路径:中国药企的研发效率与成本优势,正在被跨国药企用真金白银持续验证。同时BD结构也在优化,首付款占比不断提高,合作模式从早期低价资产出让,逐步转向高价值First‑in‑class(同类首创)品种的全球共同开发,这也代表国内药企在全球生物医药产业链的位置正在上移。
值得注意的是,本轮医药行情领涨的主力集中在生命科学上游试剂、原料、早期研发服务这类“卖铲子”的环节。7月至今,近岸蛋白、义翘神州、万邦医药、金斯瑞生物科技股价弹性突出,区间涨幅分别达到247%、131%、128%、251%。
如此强的股价弹性,一方面来自产业景气修复、市场对板块的预期发生扭转;另一方面,则源于此前公募对这类标的整体配置极轻。以近岸蛋白为例,二季度末仅有华商恒鑫回报混合将其列入前十大重仓,仓位占比也仅2.40%;义翘神州甚至没有出现在任何一只主动权益基金的前十大重仓当中。低持仓意味着,并不需要巨量增量资金,只要预期修复、部分机构从观望转为回补,就可以带动股价上行。
03 医药基金看好利润释放
伴随板块修复,不少医药基金经理认为,创新药行情已经来到第二阶段:在第一波估值修复之后,市场关注点正从管线储备多不多,转向产品实际放量速度、商业化效率以及医保落地后的真实世界临床数据。
南方基金相关人士表示,临床硬实力和研发服务需求正在支撑本轮行情。经过多年投入,国内企业在ADC、双抗、多肽等赛道积累了技术能力,逐步形成差异化管线与工艺优势。随着一批临床数据陆续公布,港股创新药仍然存在继续演绎的机会。在其看来,AI制药也迎来合作与融资回暖:生命科学工具服务商开始对接TuneLab等药物发现平台,为AI筛出的候选分子,提供蛋白表达、纯化、表征等湿实验。筛选效率提升后,大量候选进入验证阶段,试剂与实验外包订单最先受益;但完整临床周期无法跳过,因此相比概念故事,更值得跟踪能够把研发需求实实在在转化为营收的公司。
平安医疗健康基金经理周思聪认为,创新药产业链基本面正在兑现、部分环节甚至超预期:头部创新药企自研产品国内放量,BD收入逐步确认,景气得到财报印证。同时BD交易质量持续改善,出海从简单项目出让,走向高价值品种全球共开发。板块估值此前已经压缩至历史低位,即便股价长期低迷,产业基本面却在改善,一旦资金情绪边际好转,就容易成为存量资金优先选择,中长期向上的产业逻辑没有发生变化。
长城医药产业基金经理梁福睿提出,当前医药赛道的增长更多依靠海外增量,行业同时出现头部集中、内部分化加剧的格局。肿瘤赛道格局逐步收敛,慢病领域多点开花,到2027年,不少项目有望兑现海外销售分成,逐步进入利润增速有望跑赢收入的阶段。目前市场风格再平衡大概率处在中后段,优质公司的一致预期正在重建,接下来,能够兑现中期业绩确定性的标的,或将获得更高的估值溢价。
声明:本栏目所有内容仅供参考,不构成投资建议。投资有风险,入市需谨慎。
责编:李明珠
校对:许 欣