
证券时报网
李在山
2026-09-21 21:22
MLCC再迎涨价潮。
观想科技(301213)9月21日公告,公司拟通过支付现金的方式购买辽晶电子60%股份,交易价格4.82亿元。本次交易的资金来源为上市公司自有资金或自筹资金,包括但不限于并购贷款、变更用途后的前次募集资金等。本次交易构成重大资产重组及关联交易,不构成重组上市。
辽晶电子是国防科技领域重点配套单位,其深耕半导体分立器件与集成电路领域多年,产品广泛应用于航天、航空、兵器、船舶、电子以及核物理等领域和多项国家重大工程。通过本次交易,公司与辽晶电子在现代化战争及未来智能装备产业链布局、技术研发、市场拓展、产品迭代等方面将产生互补和协同效应。
MLCC再迎涨价潮
据央视财经9月20日报道,MLCC本轮涨价潮最先由海外龙头点燃。日本村田、太阳诱电、韩国三星电机相继发布涨价函,AI服务器所用高容量MLCC原厂涨幅普遍在15%—35%。而在深圳华强北现货市场,价格波动远比原厂调价更加剧烈。
MLCC(多层陶瓷电容器),被业内称为“电子工业大米”,几乎所有电子设备都离不开。近期元器件市场走出极端分化行情,AI拉动高容量型号缺货疯涨,部分现货暴涨数倍;普通消费级产品则冲高回落,呈现出“一冷一热”的局面。
AI产业的崛起,带来了对于MLCC的结构性供需失衡。根据TrendForce和Gettingwin的数据,从GB300→Rubin→RubinUltra,MLCC单柜用量预计为45万颗→60万颗→300万颗,呈现出快速上涨趋势。高速光模块同样成为重要增量,800G、1.6T光模块加速放量,单台1.6T光模块就需要500—1000颗MLCC,进一步放大对MLCC的采购需求。
中信证券指出,MLCC在服务器、光模块领域有广泛应用。当前,受益于AI需求景气,MLCC行业正进入新一轮涨价、景气上行周期,看好本土厂商乘风发展并顺势加速服务器、车规等高规格产品突破。该机构测算,2026年,全球服务器MLCC出货量约为千亿颗规模,2030年有望持续扩容至4000+亿颗,年均复合增长率约为40%。
融资客大举加仓4只MLCC概念股
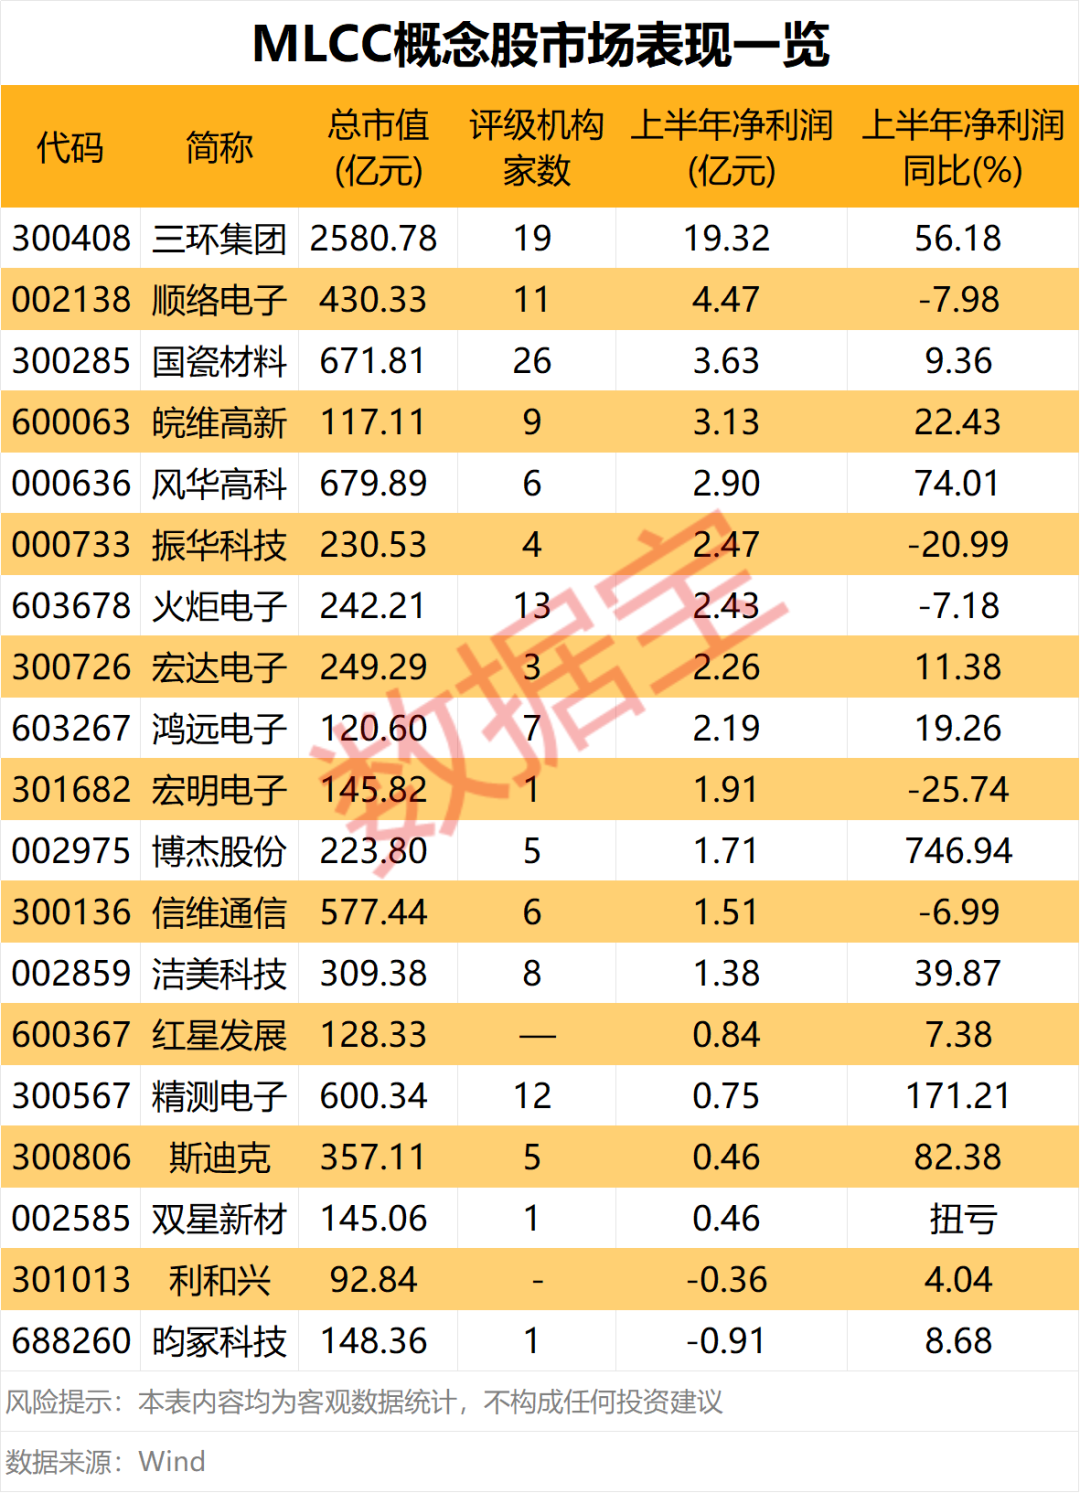
下半年以来,融资客加仓多只MLCC概念股。截至9月18日,斯迪克、风华高科、双星新材、昀冢科技4股融资净买入额均超过5000万元,依次为10.53亿元、4.10亿元、1.76亿元、8029.73万元。
斯迪克聚焦功能性涂层复合材料主业,在折叠屏OCA光学胶、MLCC离型膜等核心领域持续攻坚。上半年,公司实现归母净利润4601.18万元,同比增长82.38%。
中邮证券指出,2026年,MLCC需求延续上行,全球离型膜需求量预计至215亿平方米,同比增长18.1%,中高端产品需求占比过半。新能源车、算力通信设备持续拉动上游耗材需求,叠加本土MLCC产能释放,国内离型膜需求预计达98亿平方米,同比增长20.5%。行业长期成长空间可观。
业绩方面,三环集团上半年净利润规模居首,为19.32亿元;顺络电子、国瓷材料、皖维高新3股紧随其后,净利润规模均在3亿元以上。
三环集团上半年实现营收64.23亿元,同比增长54.82%。公司MLCC产品受益于客户认可度提升及行业景气度提升,部分规格产品价格修复至原有合理价值,销售量和销售额同比有较大幅度增长。公司定增募投项目稳步推进。其中,高容量系列MLCC扩产项目与深圳研发基地建设累计投入分别为18.61亿元和1.46亿元,高阶产能保障与技术储备坚实。
开源证券表示,未来,随着高容量MLCC项目产能持续释放、产品结构向高阶优化,三环集团的中高容MLCC市场份额与业绩盈利弹性有望进一步提升。
从净利润变动看,博杰股份、精测电子上半年净利润实现翻倍式增长,同比增幅依次为746.94%、171.21%;斯迪克、风华高科、三环集团净利润增速超过50%;双星新材顺利扭亏为盈。